Domain kassenbuchführung.de kaufen?
Wir ziehen mit dem Projekt
kassenbuchführung.de um.
Sind Sie am Kauf der Domain
kassenbuchführung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kassenbuchführung.de kaufen?
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
Kann ich eine Batterie mit 230A mit einem 38A-Regler verbinden?
Nein, es ist nicht empfehlenswert, eine Batterie mit einer höheren Amperezahl als der Regler verträgt, zu verbinden. Der Regler ist für eine bestimmte maximale Stromstärke ausgelegt und könnte durch den höheren Strom der Batterie beschädigt werden. Es ist wichtig, dass der Regler die Stromstärke der Batterie unterstützen kann, um ein sicheres und effizientes Funktionieren zu gewährleisten. **

Ähnliche Suchbegriffe für 38a
Top-Angebote
Produkte zum Begriff 38a:
-
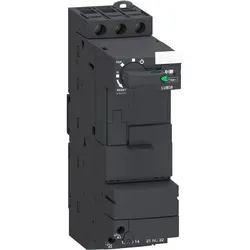
Schneider Electric Grundgerät 38A LUB38Art des Motorstarters=Direktstarter (DOL)Mit Kurzschlussauslöser=jaBemessungssteuerspeisespannung Us bei AC 50 Hz=24..240 VBemessungssteuerspeisespannung Us bei AC 60 Hz=24..240 VBemessungssteuerspeisespannung Us bei DC=24..220 VSpannungsart zur Betätigung=AC/DCBemessungsbetriebsleistung bei AC-3, 230 V, 3-phasig=9 kWBemessungsbetriebsleistung bei AC-3, 400 V=18,5 kWBemessungsleistung, 460 V, 60 Hz, 3-phasig=18,5 kWBemessungsleistung, 575 V, 60 Hz, 3-phasig=18,5 kWBemessungsbetriebsstrom Ie=38 ABemessungsbetriebsstrom bei AC-3, 400 V=38 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 1, 480 Y/277 V=10000 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 1, 600 Y/347 V=4000 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 2, 230 V=25000 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 2, 400 V=25000 AAnzahl der Hilfskontakte als Schließer=1Anzahl der Hilfskontakte als Öffn...84,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
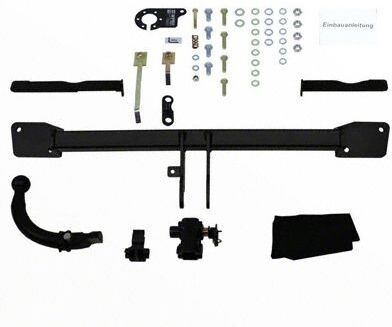
AUTO-HAK R 38A AnhängerkupplungAnhängevorrichtung: mit abnehmbarem Kugelkopf, Kugelstange von hinten gesteckt, mit manueller Verriegelung; Prüfzeichen: E20-55R-01 3716; Version: SA; Anhängelast [kg]: 1300; Montagezeit (in Std.): 2; Gewicht [kg]: 15,1; Fahrzeugausstattung: für Fahrzeuge ohne Gasbetrieb; Hersteller: AUTO-HAK; Stützlast [kg]: 75; Oberfläche: pulverbeschichtet; D-Wert [kN]: 7,1; mechanisch bearbeitet: mit unsichtbarem Ausschnitt für Stoßfänger238,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man in der Buchhaltung und Bilanzierung eine korrekte Zeitabgrenzung vornehmen, um Einnahmen und Ausgaben richtig zuzuordnen?
Man kann eine korrekte Zeitabgrenzung vornehmen, indem man die Erlöse und Aufwendungen dem Zeitpunkt zuordnet, zu dem sie wirtschaftlich verursacht wurden. Dafür werden beispielsweise Rückstellungen für noch nicht abgerechnete Leistungen oder noch nicht erhaltene Zahlungen gebildet. Zudem werden regelmäßige Abschreibungen auf Anlagevermögen vorgenommen, um den Wertverlust über die Nutzungsdauer zu erfassen. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **

Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
Top-Angebote
Produkte zum Begriff 38a:
-
Schneider Electric Grundgerät 38A LUB38Art des Motorstarters=Direktstarter (DOL)Mit Kurzschlussauslöser=jaBemessungssteuerspeisespannung Us bei AC 50 Hz=24..240 VBemessungssteuerspeisespannung Us bei AC 60 Hz=24..240 VBemessungssteuerspeisespannung Us bei DC=24..220 VSpannungsart zur Betätigung=AC/DCBemessungsbetriebsleistung bei AC-3, 230 V, 3-phasig=9 kWBemessungsbetriebsleistung bei AC-3, 400 V=18,5 kWBemessungsleistung, 460 V, 60 Hz, 3-phasig=18,5 kWBemessungsleistung, 575 V, 60 Hz, 3-phasig=18,5 kWBemessungsbetriebsstrom Ie=38 ABemessungsbetriebsstrom bei AC-3, 400 V=38 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 1, 480 Y/277 V=10000 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 1, 600 Y/347 V=4000 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 2, 230 V=25000 ABedingter Bemessungskurzschlussstrom, Zuordnungsart 2, 400 V=25000 AAnzahl der Hilfskontakte als Schließer=1Anzahl der Hilfskontakte als Öffn...84,74 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was sind sonstige Bezüge nach 38a Einkommensteuergesetz?
Sonstige Bezüge nach § 38a Einkommensteuergesetz sind Einnahmen, die nicht aus nichtselbständiger Arbeit stammen, aber dennoch steuerpflichtig sind. Dazu gehören beispielsweise Einnahmen aus Gewerbebetrieb, Land- und Forstwirtschaft, Kapitalvermögen oder Vermietung und Verpachtung. Auch Einnahmen aus privaten Veräußerungsgeschäften oder sonstige Einkünfte, die nicht unter die üblichen Einkunftsarten fallen, zählen zu den sonstigen Bezügen. Diese Einnahmen müssen in der Steuererklärung angegeben und versteuert werden. Es ist wichtig, alle Einkünfte genau zu prüfen, um sicherzustellen, dass keine sonstigen Bezüge übersehen werden. **
-
Kann ich eine Batterie mit 230A mit einem 38A-Regler verbinden?
Nein, es ist nicht empfehlenswert, eine Batterie mit einer höheren Amperezahl als der Regler verträgt, zu verbinden. Der Regler ist für eine bestimmte maximale Stromstärke ausgelegt und könnte durch den höheren Strom der Batterie beschädigt werden. Es ist wichtig, dass der Regler die Stromstärke der Batterie unterstützen kann, um ein sicheres und effizientes Funktionieren zu gewährleisten. **
-
Wie kann man in der Buchhaltung und Bilanzierung eine korrekte Zeitabgrenzung vornehmen, um Einnahmen und Ausgaben richtig zuzuordnen?
Man kann eine korrekte Zeitabgrenzung vornehmen, indem man die Erlöse und Aufwendungen dem Zeitpunkt zuordnet, zu dem sie wirtschaftlich verursacht wurden. Dafür werden beispielsweise Rückstellungen für noch nicht abgerechnete Leistungen oder noch nicht erhaltene Zahlungen gebildet. Zudem werden regelmäßige Abschreibungen auf Anlagevermögen vorgenommen, um den Wertverlust über die Nutzungsdauer zu erfassen. **
-
Welche verschiedenen Verrechnungsmethoden werden in der Buchhaltung und im Rechnungswesen verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen?
In der Buchhaltung und im Rechnungswesen werden verschiedene Verrechnungsmethoden wie die Ist- und die Hochrechnungsmethode verwendet, um Einnahmen und Ausgaben korrekt zu verbuchen. Die Wahl der Verrechnungsmethode hängt von der Art des Geschäfts und den gesetzlichen Vorschriften ab. Ziel ist es, eine genaue und transparente Darstellung der finanziellen Situation des Unternehmens zu gewährleisten. **
Ähnliche Suchbegriffe für 38a
-
AUTO-HAK R 38A AnhängerkupplungAnhängevorrichtung: mit abnehmbarem Kugelkopf, Kugelstange von hinten gesteckt, mit manueller Verriegelung; Prüfzeichen: E20-55R-01 3716; Version: SA; Anhängelast [kg]: 1300; Montagezeit (in Std.): 2; Gewicht [kg]: 15,1; Fahrzeugausstattung: für Fahrzeuge ohne Gasbetrieb; Hersteller: AUTO-HAK; Stützlast [kg]: 75; Oberfläche: pulverbeschichtet; D-Wert [kN]: 7,1; mechanisch bearbeitet: mit unsichtbarem Ausschnitt für Stoßfänger238,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieben, Hans-Jürgen: Buchhaltung und Bilanzierung in Krankenhaus und PflegeBuchhaltung und Bilanzierung in Krankenhaus und Pflege , Finanzbuchführung inklusive HGB und IFRS , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 6., neu bearbeitete Auflage, Erscheinungsjahr: 20220527, Produktform: Kartoniert, Titel der Reihe: ESVbasics##, Autoren: Wieben, Hans-Jürgen~Koch, Joachim, Auflage: 22006, Auflage/Ausgabe: 6., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 448, Keyword: Buchhaltung für Krankenhäuser; Bilanzierung für Krankenhäuser; IFRS für Krankenhäuser; Gesundheitswesen; HGB für Krankenhäuser; Krankenhaus, Pflege, Fachschema: Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Buchhaltung~Datenverarbeitung / Anwendungen / Medizin~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Gesundheitsökonomie~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Industrien und Branchen, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Originalsprache: ger, Seitenanzahl: XVI, Seitenanzahl: 448, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Länge: 206, Breite: 141, Höhe: 29, Gewicht: 580, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2653184, Vorgänger EAN: 9783503156207 9783503100835 9783503078714 9783503066315 9783503050154, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reinhardt, Claus Jürgen: Haushaltsplaner: Das einzige 2-in-1-Haushaltsbuch | Einnahmen und Ausgaben kontrollieren und mit 150 Tipps sparenHaushaltsplaner: Das einzige 2-in-1-Haushaltsbuch | Einnahmen und Ausgaben kontrollieren und mit 150 Tipps sparen , Haushaltsbuch A5 zum Eintragen mit Tabellen als Budget-Planer | Organizer , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Produktform: Leinen, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 242, Keyword: Clever Sparen; Energie sparen; Geld sparen; Haushaltsbuch; Lebensmittel sparen; Notizbuch Sparen; Notizen Sparen; Sparen; Sparen Buch; Sparen Bücher; Sparen Haushalt; Sparen Tipps und Tricks; Spartipps; Tabellen Sparen, Fachschema: Blanko-Buch / Notizbuch~Non Books / Schreibwaren / Notizbuch~Haushalt (privat)~Anlage (finanziell) - Geldanlage~Kapitalanlage, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 152, Höhe: 20, Gewicht: 478, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Einnahmen und Ausgaben in der Buchhaltung verrechnet?
Einnahmen werden als positiver Betrag verbucht, Ausgaben als negativer Betrag. Beide werden in den entsprechenden Konten erfasst. Am Ende des Zeitraums werden Einnahmen und Ausgaben miteinander verrechnet, um den Gewinn oder Verlust zu ermitteln. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Wie erfolgt in der Buchhaltung die Verrechnung von Einnahmen und Ausgaben?
In der Buchhaltung werden Einnahmen und Ausgaben gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Einnahmen werden als Haben verbucht, Ausgaben als Soll. Durch die Verrechnung von Einnahmen und Ausgaben entsteht die Gewinn- und Verlustrechnung. **
-
Wie funktioniert die Verrechnung von Ausgaben und Einnahmen in der Buchhaltung?
In der Buchhaltung werden Ausgaben und Einnahmen gegenübergestellt, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. Ausgaben werden als negativer Betrag erfasst, Einnahmen als positiver Betrag. Am Ende eines Abrechnungszeitraums werden die Gesamtausgaben von den Gesamteinnahmen abgezogen, um den Nettogewinn oder -verlust zu berechnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.